税务筹划与资产评估报告 经典案例中的协同逻辑与合规边界
在企业重组、股权转让、资产剥离与家族财富传承等场景中,税务筹划与资产评估报告往往同时出现。前者决定交易结构下的税负分布,后者为交易定价提供公允价值依据。二者若协同得当,可在合法合规前提下降低整体税负;若处理失当,则可能引发税务机关对“不合理商业目的”或“计税依据明显偏低”的调整。本文以若干经典案例类型为线索,梳理资产评估报告在税务筹划中的功能定位、常见风险与操作要点。
一、资产评估报告在税务筹划中的基本功能
资产评估报告的核心作用是为交易提供公允价值参考。在税务层面,它至少承担三项功能:其一,作为股权转让、资产转让中计税依据合理性的证明;其二,作为企业重组中特殊性税务处理条件下资产计税基础的确认依据;其三,作为不动产投资入股、非货币性资产交换等场景中确定视同销售收入与资产取得成本的依据。例如,企业以不动产投资入股,按现行规定需视同销售缴纳增值税、土地增值税及企业所得税,评估报告所载公允价值直接影响视同销售收入的确认,进而影响税负水平。若评估值明显偏离市场公允价值且无合理理由,税务机关有权按《税收征收管理法》第三十五条及其实施细则进行核定。
二、经典案例类型一:股权转让中的“平价转让”与评估修正
实践中常见的情形是,自然人股东以低于净资产份额的价格转让股权,申报税负极低。典型案例如某制造企业股东在未分配利润与盈余公积较大的情况下,以注册资本原价转让股权,未提供资产评估报告。税务机关依据《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号)第十四条,参照每股净资产或类似方法核定转让收入,补征个人所得税及滞纳金。反之,在另一类案例中,转让方委托具备资质的评估机构出具报告,明确企业存在大额坏账、存货跌价及诉讼负债,评估净资产低于账面净资产,税务机关经审核认可其合理性,按评估值确认转让收入。两案对比说明:资产评估报告并非简单的“定价工具”,而是证明交易价格公允性的证据链核心;报告中的假设条件、参数选取与减值依据必须充分披露,否则难以获得税务机关认可。
三、经典案例类型二:企业重组中的特殊性税务处理与评估支撑
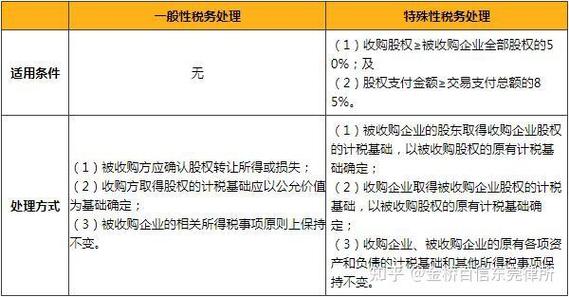
企业合并、分立与股权收购适用特殊性税务处理时,要求具有合理的商业目的,且股权支付比例、经营连续性等条件满足规定。某集团内部重组案例中,母公司以其持有的子公司股权对另一子公司增资,希望适用特殊性税务处理递延纳税。交易方案附具资产评估报告,说明标的股权公允价值与计税基础之间的差异,并论证交易出于业务整合而非避税目的。税务机关重点审核评估报告的评估方法(收益法、市场法、成本法的选择理由)、关键假设及与重组商业目的的匹配性,最终认可递延处理。另一失败案例中,企业以“评估值”人为压低或抬高换入资产价值,以凑足股权支付比例,但评估报告缺乏底层数据支撑,被认定不具有合理商业目的,不得适用特殊性税务处理。启示在于:评估报告应服务于真实交易逻辑,而非反向“定制”以迎合税务条件。
四、经典案例类型三:非货币性资产出资与递延纳税
以技术成果、不动产、股权等非货币性资产出资,涉及增值税、土地增值税、企业所得税及个人所得税等多税种。某科技企业以专利技术作价出资设立新公司,选择适用技术成果投资入股递延纳税政策,同时提交资产评估报告证明技术成果公允价值。税务机关核查评估报告中的收益预测、折现率与剩余经济寿命,确认评估结论与行业惯例相符,准予递延。另一案例中,自然人以房产出资,评估报告中采用市场比较法但未扣除使用年限与权利限制因素,被税务机关调整计税价值。此类案例的共性经验是:评估方法须与资产属性匹配,评估结论须能经受税务稽查的复核,评估机构资质与评估师签字缺一不可。
五、资产评估报告作为税务证据的合规要点
从上述案例可归纳若干操作要点。第一,评估目的须与税务事项一致,报告中“评估目的”一栏应明确载明用于股权转让定价、重组计税依据或出资作价,避免“一份报告多处套用”。第二,评估基准日应与交易发生时点衔接,基准日至交割日之间若发生重大资产负债变化,应补充说明或重新评估。第三,评估方法的选择须有合理性论证,收益法下的预测数据应有历史数据与行业资料支撑,市场法下的可比案例须具备可比性调整说明。第四,关联交易中的评估应特别关注独立性问题,评估机构与交易各方不应存在影响独立判断的利益关系。第五,报告出具后应留存工作底稿,以备税务机关核查评估程序与参数来源。
六、风险提示:资产评估不能替代实质课税原则
需要强调的是,资产评估报告是税务筹划的工具而非“护身符”。税务机关依据实质课税原则,仍可对不具有合理商业目的、以减少、免除或推迟缴纳税款为主要目的的安排进行调整。某案例中,企业先将资产低价评估转让至关联方,再由关联方以评估增值后的价格对外转让,试图将溢价转移至有税收优惠的主体。税务机关穿透交易实质,否定其评估定价的合理性,按公允价值重新核定。这说明,评估报告的公信力来源于程序合规與数据真实,任何以“评估”之名行“避税”之实的安排,均面临纳税调整及滞纳金风险。
税务筹划与资产评估报告的协同,本质上是交易定价与税法规则的对接。经典案例反复验证一条经验:合法的筹划依赖于真实的商业目的、公允的评估结论与完整的证据链条;而失败的案例多源于评估报告的形式化、参数操纵或与交易实质脱节。企业在中介机构协助下开展此类安排时,应将评估报告视为税务合规的基础设施,而非事后补具的文件。唯有如此,才能在降低税负的同时守住合规边界。
如若转载,请注明出处:http://www.xiaozhushou123.com/product/112.html
更新时间:2026-11-21 04:58:25