税务筹划一学就会 资产评估报告的关键作用与实战应用
引言
在商业交易与资产管理中,税务筹划与资产评估报告看似两个独立领域,实则紧密相连。一份合规、公允的资产评估报告,往往是税务筹划方案能否落地、能否经得起税务机关审视的关键证据。本文将从“一学就会”的实用角度出发,解析资产评估报告在税务筹划中的核心作用,帮助读者掌握基本逻辑与操作要点。
一、为什么税务筹划离不开资产评估报告?
税务筹划的本质是在合法前提下,通过对交易结构、资产计价、时点安排等要素的规划,降低税负或递延纳税。而税务机关对筹划方案的认可,核心在于“合理性”与“公允性”。资产评估报告正是连接企业主张与税法要求的桥梁:
- 提供公允价值依据:税法对关联交易、资产转让、股权划转等行为,普遍要求按公允价值计价。评估报告由专业机构出具,是证明交易价格公允的法定证据。
- 防范调整风险:缺乏评估报告支撑的定价,易被税务机关认定为“计税依据明显偏低且无正当理由”,从而引发核定征收与滞纳金。
- 满足特定政策要求:企业重组特殊性税务处理、非货币性资产投资、资产损失税前扣除等场景,税法明确规定需提供评估报告或合规的计价依据。
二、税务筹划中常见的资产评估应用场景
(一)企业重组中的特殊性税务处理
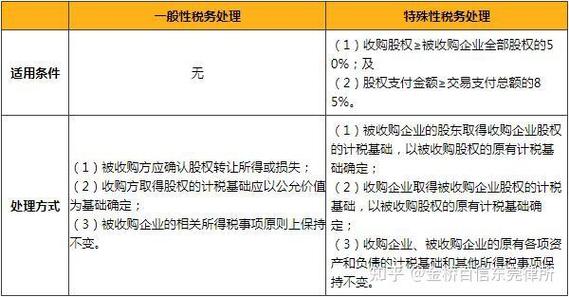
适用特殊性税务处理(如股权收购、资产收购)可暂不确认所得,但需满足“具有合理的商业目的”“股权支付比例”等条件。其中,被收购资产或股权的公允价值,须以评估报告为基础。若评估价值与账面价值差异较大,报告中需充分说明评估方法、参数选取及增减值原因,以应对税务机关对“合理商业目的”的实质审查。
(二)非货币性资产投资
以房产、知识产权、股权等非货币性资产投资,税法允许分期确认所得。但投资环节的资产转让所得,须按评估后的公允价值减去计税基础计算。没有评估报告,税务处理将失去计价基础。实操中应关注:评估基准日与投资协议日的衔接、评估增值部分的企业所得税与增值税处理差异。
(三)股权转让定价
个人或企业转让股权,申报的转让收入明显偏低且无正当理由的,税务机关可核定。提供一份具备资质的评估报告,能够有效证明转让价格的公允性。尤其对于净资产中不动产、无形资产占比较高的企业,评估报告对土地房产的单独估值,往往是化解核定风险的关键。
(四)资产损失税前扣除
存货报废、固定资产毁损等资产损失申报扣除时,部分情形需提供专业技术鉴定意见或法定资质中介机构出具的专项报告。评估报告中的残值估算、毁损程度说明,可作为损失金额的佐证材料。
三、如何配合税务筹划出具一份“有用”的评估报告
“一学就会”的关键,不在于亲自撰写评估报告,而在于懂得如何向评估机构提出需求,使报告成果与税务筹划目标匹配:
- 明确评估目的:在委托时清晰告知评估报告将用于“税务筹划—企业重组特殊税务处理”或“股权转让计税依据说明”。评估目的不同,价值类型的选择(市场价值/投资价值)与披露重点截然不同。
- 锁定评估基准日:评估基准日应与交易协议、税务申报时点保持逻辑一致,避免因基准日错配导致计价基础不被认可。
- 关注评估方法与参数:对于不动产,优先关注市场法与收益法的选用是否合理;对于无形资产,关注收益法中折现率、收益期限的披露是否充分。税务机关对参数异常敏感。
- 要求完整披露:提醒评估机构在报告中充分披露评估假设、限制条件及特别事项说明,特别是权属瑕疵、抵押担保等情况,避免因信息不完整被否定证明力。
四、风险提示与合规边界
税务筹划中的资产评估必须坚守合规底线:
- 不可倒推结果:先定交易价格再要求评估机构“配合”出具报告,属于虚假评估,涉嫌偷逃税,法律风险极高。
- 评估机构须具备资质:涉及证券业务、国有资产等特殊场景,对评估机构资质有特定要求,选聘时需核查。
- 报告使用期限:评估报告通常载明有效期(一般为一年),跨期使用需关注是否需更新或重新评估。
税务筹划一学就会的核心,不是教人钻营漏洞,而是掌握税法与专业工具之间的衔接逻辑。资产评估报告作为公允价值的专业背书,用好了是筹划方案的“通行证”,用偏了则是风险的“引爆点”。建议企业在重大交易前,将税务顾问与评估机构纳入同一沟通框架,让专业报告真正服务于合法、合理的税务安排。(本文仅作知识分享,不构成具体税务建议,实操请咨询专业机构。)
如若转载,请注明出处:http://www.xiaozhushou123.com/product/114.html
更新时间:2026-11-21 18:34:48