企业并购中固定资产转让的税务筹划策略与专项审计要点
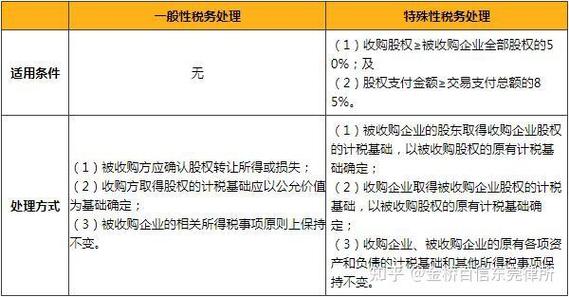
在企业并购活动中,固定资产转让既是交易的核心环节,也是税务风险的高发领域。科学合理的税务筹划能够有效降低并购成本,而专项审计则是确保筹划合规、防范风险的关键屏障。本文围绕企业并购中固定资产转让的税务筹划策略展开分析,并深入探讨专项审计的实施要点。\n\n## 一、固定资产转让涉及的税种分析\n\n企业并购中的固定资产转让主要涉及增值税、企业所得税、土地增值税、契税和印花税。增值税方面,一般纳税人转让不动产适用9%税率,转让动产适用13%税率,符合条件的老旧固定资产可适用简易计税;企业所得税方面,资产转让所得并入应纳税所得额,但符合条件的资产重组可适用特殊性税务处理;土地增值税针对不动产转让增值额征收,税率30%-60%;契税由承受方缴纳,税率3%-5%;印花税按产权转移书据万分之五贴花。各税种交织使得税务筹划必须统筹考量。\n\n## 二、固定资产转让的税务筹划策略\n\n第一,合理设计交易架构。 通过资产收购与股权收购的比较选择最优路径——股权收购可规避增值税、土地增值税,但需承接历史税务风险;资产收购税负明确但当期税负较重。可考虑先分立后转让,利用企业分立环节符合条件的免税政策先行剥离资产。\n\n第二,争取特殊性税务处理。 依据财税〔2009〕59号文,股权收购或资产收购比例达到50%以上且股权支付比例不低于85%的,可申请特殊性税务处理,暂不确认资产转让所得,实现递延纳税,显著缓解并购当期的现金流压力。\n\n第三,善用增值税优惠与平衡点。 转让使用过的固定资产,一般纳税人可选择简易计税按3%征收率减按2%征收(不得开专票);买方需要抵扣进项时则选择一般计税。需结合买方议价能力测算不含税报价平衡点,实现交易双方共赢。同时注意不动产转让可适用差额征税,合理确定扣除项目金额并取得合规凭证。\n\n第四,优化土地增值税扣除项目。 对转让不动产评估价格、取得土地使用权支付金额、开发成本、开发费用及税金等进行完整归集并留存合规凭证,务必关注当地税务机关对扣除项目的要求。资产整合可考虑以不动产出资设立子公司,符合条件的可选择适用暂不征土地增值税政策。\n\n第五,重视契税与印花税的节税安排。 同一投资主体内部划转不动产可申请契税免税;资产划转符合条件可适用印花税减免。交易文件签署应分开注明固定资产与其他标的价款,便于计税依据划分。\n\n## 三、专项审计的实施要点\n\n税务筹划方案的落地离不开专项审计的专业验证。专项审计应重点把握以下要点:\n\n一是转让标的的权属与价值审计。 核查固定资产产权证书是否齐全有效,是否存在抵押、查封或产权纠纷;核实原值、累计折旧及净值,复核评估报告与交易定价的公允性,防范以明显偏低价格交易引发税务机关核定调整。\n\n二是纳税申报合规性审计。 验证增值税是否按适用税率或征收率正确计算,进项抵扣是否取得合法凭证,差额扣除项目是否真实完整;审核土地增值税扣除凭证及增值额的准确性;检查企业所得是否按公允价值确认转让所得并按规定进行纳税调整。\n\n三是税收优惠适用性审计。 对申请的特殊性税务处理,逐项核实是否同时满足合理商业目的、收购比例、股权支付比例及经营连续性等条件,审查备案申报材料的完整性与决议文件的合规性;对契税免税及增值税减征资格进行合规验证。\n\n四是交易实质与风险审计。 关注资产重组的实质,警惕规避税收利益的短期安排;评估潜在的历史税务负担、未缴税款、发票违规及其他隐性风险对交易估值的影响;界定并购前后的税务法律责任,做出合理的价格调整并由被收购方或原股东承担、从交易价款留等安排。对于制造业,可将业务与目标固定之间的成本整体调配下特特殊税额拨务影响。应审视并购前资产已出租或被占用情况多不明确等原因的潜在遗留成本。\n\n**五是审计警示下的\
如若转载,请注明出处:http://www.xiaozhushou123.com/product/116.html
更新时间:2026-11-21 08:31:55